AI算力芯片与基础软件 人工智能时代的核心引擎
摘要
人工智能正以前所未有的速度重塑全球科技格局,而算力芯片与基础软件构成的底座,是支撑这一变革的关键引擎。中原电子发布半导体行业深度报告,围绕AI算力芯片与人工智能基础软件开发两大主线,系统梳理了技术演进、产业格局与投资机遇。预期未来AI算力芯片将赋予电子行业与TMT板块较强创新活力为基础,各企业也将通过产品与客户结构升级而显著改善盈利能力。
一、AI时代:算力需求爆发式增长
大模型参数量从亿级迈向万亿级,训练算力需求每3-4个月翻一倍,远超摩尔定律。以Transformer架构为基础的大语言模型、多模态模型持续迭代,对底层算力芯片的计算密度、互联带宽、能效比提出了近乎苛刻的要求。AI算力已成为数字经济的核心生产力,算力芯片则是这一生产力的物理载体。
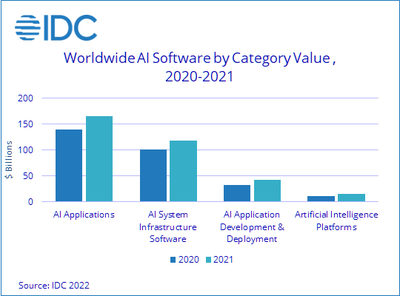
据行业测算,全球AI算力市场规模将在未来五年内保持高速增长,数据中心GPU、ASIC、FPGA等加速芯片需求持续旺盛,边缘侧推理芯片亦迎来爆发拐点。
二、AI算力芯片:架构创新与产业竞合
2.1 GPU:通用算力的主力军
GPU凭借并行计算优势,仍是AI训练和推理的主力芯片。国际头部厂商持续迭代架构,通过增加矩阵运算单元、提升显存带宽、优化互联技术巩固领先地位。国产GPU厂商在中低端推理市场加速渗透,逐步向训练场景突破。
2.2 ASIC与专用加速器:场景驱动的定制化路线
面对多样化AI应用场景,ASIC凭借高能效比和低成本优势,在特定推理任务中展现出竞争力。云计算巨头纷纷自研AI加速芯片,推动数据中心算力架构从通用向专用演进。
2.3 Chiplet与先进封装:突破制程瓶颈
在摩尔定律放缓背景下,Chiplet技术通过异构集成实现算力扩展,先进封装成为算力芯片性能提升的关键路径。国产厂商在2.5D/3D封装领域积极布局,有望在先进制程受限条件下实现差异化突围。
2.4 存算一体与光互联:前沿方向
存算一体架构有望从根本上解决冯·诺依曼瓶颈,光互联技术则为大规模算力集群提供高带宽、低延迟的数据通道。这些前沿方向正在从实验室走向产业化,值得持续跟踪。
三、人工智能基础软件:芯片之上的价值中枢
3.1 编译器与框架:连接芯片与算法的桥梁
AI编译器和深度学习框架是算力芯片发挥性能的关键软件层。在国产芯片生态中,基础软件的成熟度直接影响芯片的可用性和易用性。围绕主流框架的适配优化、算子库建设、自动调优工具链,成为芯片厂商差异化竞争的重要维度。
3.2 算子库与通信库:性能优化的核心
高性能算子库和集合通信库决定了分布式训练的效率上限。针对国产芯片架构定制优化的算子库,能够显著缩小与国际领先方案的性能差距。
3.3 开发平台与工具链:生态构建的基石
从模型训练到部署推理,完整的工具链是吸引开发者的关键。国产AI基础软件正从“可用”向“好用”演进,开源社区建设、开发者生态培育成为长期竞争要素。
3.4 软硬协同:系统级优化的新范式
AI算力芯片与基础软件的深度耦合,正在成为提升系统性能的主要路径。软硬协同设计使芯片架构与算法特性更好匹配,在同等硬件条件下实现更优的能效表现。
四、产业格局与国产化机遇
当前AI算力芯片市场集中度较高,国际厂商在高端训练芯片领域占据主导。但在外部环境变化和国内需求拉动的双重驱动下,国产AI芯片迎来历史性发展窗口。
从产业链看,国内企业在芯片设计、先进封装、基础软件等环节均有布局,部分领域已具备替代能力。以核心行业大模型为需求引领,基础软件支撑“国产算力芯片+国产大模型+行业应用”的闭环生态正在加速形成。
投资者可关注以下方向:具备架构创新能力的高端处理器厂商及先进封装、高端存储供应商;AI基础软件产品成熟的国产开发平台,如国产GPU龙头及对标CUDA的生态自有软件;以及新一代大模型需求牵引的“芯片+软件+应用”一体化投资机会。
建议重点关注电子行业AI算力产业链的核心卡位企业,尤其是国产GPU龙头、从芯到云全域AI布局企业、AI基础软件成熟度较高的开发平台、AIDC/AI电源布局企业以及存储模组供应商等相关标的。
五、挑战与展望
尽管前景广阔,AI算力芯片与基础软件的发展仍面临多重挑战:先进制程获取受限、软件生态迁移成本高、高端人才短缺、行业标准尚不统一等。
随着大模型走向行业落地,推理算力需求将超过训练算力,边缘AI芯片市场有望快速增长。AI与其他计算范式的融合(如量子计算、类脑计算)可能带来颠覆性变化。基础软件层面,自动化、智能化的编译与优化工具将降低开发门槛,推动AI算力普惠化。
AI算力芯片与基础软件的协同演进,不仅是半导体行业的技术竞赛,更是国家科技竞争力的战略高地。在AI时代的大幕刚刚拉开之际,准确把握算力引擎的技术脉搏与产业节奏,是在新一轮科技浪潮中占据主动的关键。
风险提示
国际贸易摩擦加剧、AI技术迭代不及预期、国产替代进程放缓、下游需求波动、行业竞争加剧导致盈利能力下降等风险需密切关注。
如若转载,请注明出处:http://www.msmuve.com/product/53.html
更新时间:2026-10-13 13:23:14